Warum Alternative-Investment-Plattformen auch nach dem Kauf noch scheitern: Ein Bewertungsrahmen für Technologieverantwortliche
Fünf Kriterien entscheiden darüber, ob Alternative-Investment-Software den Anforderungen eines realen Fonds standhält – und keines davon erscheint in einer Standarddemo: ob das Datenmodell unregelmäßige Bewertungen abbilden kann, ob der Waterfall konfiguriert statt programmiert werden kann, ob das Investorenportal eine Reporting-Oberfläche oder lediglich eine Marketingseite ist, ob der Audit Trail den Anforderungen eines Prüfers statt nur eines internen Reviewers genügt und ob die Abstimmung mit dem Fondsadministrator automatisiert oder manuell erfolgt.
Unternehmen, die diese Fragen überspringen, kaufen eine Lizenz und behalten trotzdem ihre Tabellen. In einer Demo werden diese Probleme nicht sichtbar, weil sie mit kuratierten Daten arbeitet, die sich erwartungsgemäß verhalten. Dieser Artikel zeigt, wie Sie jeden dieser Punkte vor der Unterzeichnung testen und welche Auswirkungen die Antworten auf die Build-, Buy- oder Hybrid-Entscheidung haben.
Wichtige Highlights:
- Ein Fonds entscheidet sich aufgrund einer überzeugenden Demo für eine Plattform und stellt anschließend fest, dass diese weder den Waterfall modellieren noch mit dem Administrator abstimmen kann. Dadurch bleiben Tabellen parallel zu einer bezahlten Lizenz im Einsatz.
- Die Demo zeigt diese Probleme nicht, weil sie mit kuratierten Daten arbeitet, die sich erwartungsgemäß verhalten. Die Lücken werden erst sichtbar, wenn die Plattform auf die tatsächliche Komplexität eines realen Fonds trifft.
- Das Datenmodell anhand dieser Komplexität zu testen und vom Anbieter zu verlangen, während der Evaluierung einen realen Waterfall zu konfigurieren, macht aus dem Auswahlprozess einen echten Test. Das Ergebnis ist entweder eine Plattform, die die Tabellen ablöst, oder ein dokumentierter Grund für eine Eigenentwicklung.
- Sigma führt diese Evaluierungen als unabhängiger Technologiepartner durch. Dadurch bleiben Anforderungsdefinition und Build-versus-Buy-Analyse von der eigentlichen Implementierungsarbeit getrennt.
Was ist Alternative-Investment-Software?
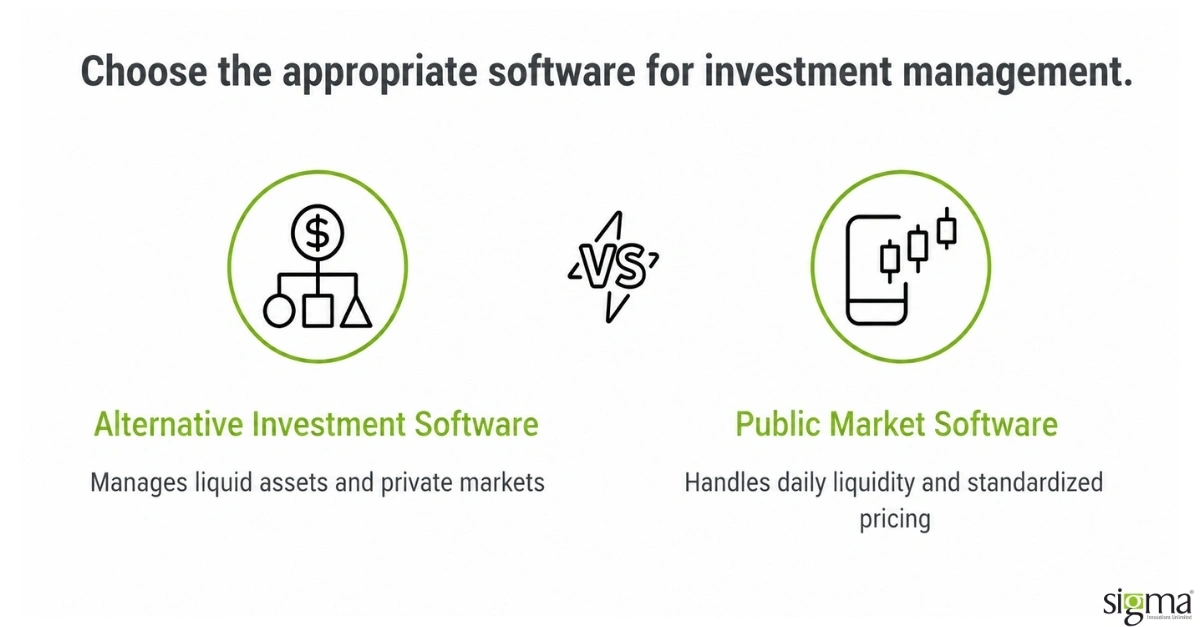
Alternative-Investment-Software ist ein System of Record für Private-Market-Fonds, das illiquide Assets, Capital Calls und Distribution Waterfalls, sowie das Investorenreporting. Public-Market- Portfolio-Management-Software setzt tägliche Liquidität, standardisierte Preisbildung und zentralisierte Börsendaten voraus. Private Equity, Private Credit und Real Assets verfügen über keine dieser Eigenschaften. Deshalb scheitern allgemeine Portfoliosysteme in diesem Bereich häufig grundsätzlich, statt lediglich weniger effizient zu arbeiten.
Lesen Sie den Blog: Wealthtech-Plattform: Die Experience-Lücke bei Digital-First-Investoren schließen
Die fünf Kriterien, die die meisten Käufer übersehen
Jedes der folgenden Kriterien ist mit einem konkreten Test verbunden, denn ein Kriterium allein ist ohne eine Möglichkeit zur Überprüfung wenig hilfreich.
Flexibilität des Datenmodells für illiquide Assets: Bitten Sie den Anbieter, ein Portfoliounternehmen mit drei Finanzierungsrunden, zwei Bewertungsanpassungen und einem teilweisen Secondary Sale zu laden. Wenn das System für einen dieser Fälle einen Workaround benötigt, wird jede zukünftige Position mit derselben Struktur ebenfalls diesen Workaround benötigen.
Waterfall- und Capital-Call-Verarbeitung: Bitten Sie den Anbieter, Ihren tatsächlichen Distribution Waterfall während der Evaluierung anhand der Bedingungen Ihres LPA (Limited Partnership Agreement) zu konfigurieren – einschließlich europäischer und amerikanischer Varianten, falls Sie beide verwenden. Wenn die Antwort Professional Services nach Vertragsunterzeichnung erfordert, ist der Waterfall nicht konfigurierbar; es handelt sich um individuelle Entwicklung, die als Konfiguration verkauft wird.
Tiefe des Investorenportals: Fragen Sie, was ein LP (Limited Partner) erledigen kann, ohne das Unternehmen kontaktieren zu müssen. Unterzeichnete Vereinbarungen abrufen, realisierte und nicht realisierte Gewinne einsehen, die Bewertungshistorie anzeigen und Steuerdokumente herunterladen zu können, sind sinnvolle Funktionen. Ein Portal, das lediglich eine Performance-Kennzahl anzeigt, nimmt dem Operations-Team keine Arbeit ab.
Qualität des Audit Trails: Fragen Sie, welche Informationen das System bei einer Bewertungsänderung erfasst: vorheriger Wert, neuer Wert, wer die Änderung vorgenommen hat, wann sie vorgenommen wurde und welches unterstützende Dokument zugrunde liegt. Ein Audit Trail, der nur die Änderung, aber nicht deren Begründung erfasst, wird einer Prüfung oder einer Due-Diligence-Anfrage eines LP nicht standhalten.
Integration mit dem Fondsadministrator: Fragen Sie, wie Positionen, Cash und NAV mit dem Fondsadministrator abgestimmt werden und wie Ausnahmen sichtbar gemacht werden. Die manuelle Abstimmung mit der monatlichen Datei eines Administrators ist der häufigste Grund dafür, dass ein Unternehmen seine Tabellen auch nach der Implementierung weiterführt.
Gewichten Sie diese Kriterien danach, was in Ihrem operativen Betrieb tatsächlich Probleme verursacht. Ein Unternehmen mit einem einfachen Waterfall und fünf Administratoren sollte Integration stärker gewichten. Ein Unternehmen mit einem Administrator und vier individuellen Waterfall-Strukturen sollte Konfigurierbarkeit stärker gewichten. Eine generische Gewichtung führt zu einer generischen Antwort.
Entwickeln Sie eine Alternative-Investment-Plattform, die diese fünf Tests vor der Unterzeichnung besteht – nicht erst danach.
Warum sich die Reporting-Erwartungen von Limited Partners (LPs) 2026 verändert haben
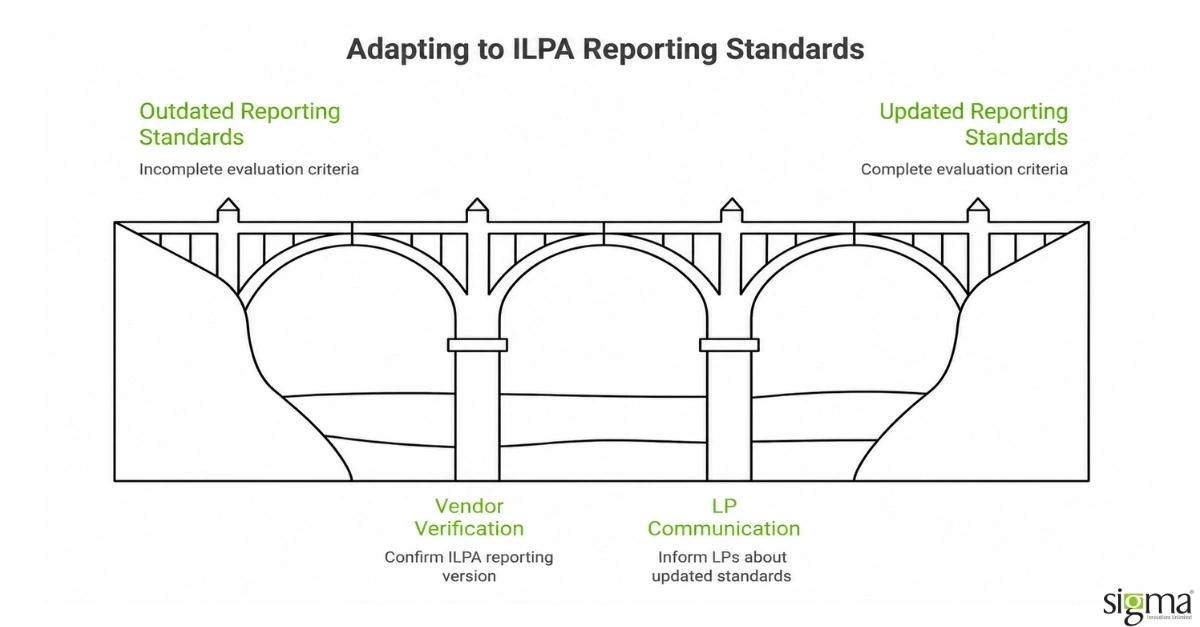
Bewertungskriterien, die 2023 noch angemessen waren, sind heute unvollständig, weil sich der Reporting-Standard verändert hat. Die Institutional Limited Partners Association veröffentlichte im Januar 2025 Version 2.0 ihres Reporting Template – das erste Update seit Einführung des Templates im Jahr 2016 – als Teil ihrer Quarterly Reporting Standards Initiative. Gleichzeitig führte ILPA ein Performance Template ein, für das es zuvor keinen Vorgänger gab, und aktualisierte anschließend das Capital Call and Distribution Template, um es an beide Standards anzupassen.
Für Käufer ergeben sich daraus zwei Konsequenzen. Erstens wurde jede vor 2025 evaluierte Plattform anhand des älteren Templates bewertet. Daher muss die Behauptung eines Anbieters, die ILPA-Reporting-Standards zu erfüllen, mit einer Versionsangabe versehen sein. Zweitens schätzt ILPA, dass bereits mehr als die Hälfte der Fonds das ursprüngliche Reporting Template verwendet hat. Dadurch wird sich die aktualisierte Version in den Erwartungen der LPs verbreiten, unabhängig davon, ob die LPs eines bestimmten Fonds sie bereits ausdrücklich angefordert haben.
Lesen Sie den Blog: Warum Standard-Investmenttools scheitern – und wie Investment Software Development die Lücke schließt
Sollten Sie entwickeln, kaufen oder beides kombinieren?
Vergleich der Ansätze
| Kriterium | Kaufen | Entwickeln | Hybrid |
| Zeit bis zum ersten nutzbaren Ergebnis | Wochen bis Monate, sofern das Datenmodell passt | Sechs Monate und länger | Monate, wobei die gekaufte Komponente zuerst produktiv ist |
| Waterfall-Genauigkeit | Begrenzt durch die Konfigurationsmöglichkeiten des Anbieters | Exakt, jedoch mit dem Aufwand für die Wartung der Logik | Exakt bei Eigenentwicklung, standardisiert bei gekauften Komponenten |
| Laufendes Kostenprofil | Lizenz plus Professional Services für jede strukturelle Änderung | Dauerhafte Engineering-Kapazität | Lizenz plus geringerer Engineering-Aufwand |
| Aufwand für die Administratorintegration | Vom Anbieter gepflegt, sofern ein Connector vorhanden ist; andernfalls individuell | Vollständig in eigener Verantwortung | Nach Komponente aufgeteilt |
| Eignung bei ungewöhnlichen Strategien | Gering | Hoch | Hoch, wenn die Abgrenzung korrekt definiert ist |
| Hauptrisiko | Für ein System bezahlen, das die Tabellen nicht ablöst | Reporting- und Audit-Umfang unterschätzen | Eine unklare Abgrenzung führt zu doppelten Daten |
Die Hybrid-Spalte ist für die meisten Mid-Market-Fonds die passende Lösung, und der Grund dafür ist strukturell. Fondsbuchhaltung, Hauptbuch und Abstimmung mit dem Administrator sind standardisierte Probleme, deren Lösung sich zu kaufen lohnt. Waterfall-Logik, LP-spezifisches Reporting und das Investorenportal bilden dagegen die tatsächlichen Besonderheiten eines Unternehmens ab und sollten häufig rund um einen gekauften Kern individuell entwickelt werden.
Entwickeln Sie die unternehmensspezifische Logik, die sich durch Konfiguration allein nicht abbilden lässt – Waterfall-Regeln, LP-Reporting und Portal-Tiefe – rund um einen standardisierten Kern.
Was eine Anforderungsdefinition liefert, bevor ein Anbieter kontaktiert wird
Die Diagnose dafür, dass eine Evaluierung fehlgeschlagen ist, ist einfach: Sechs Monate nach dem Go-live führt das Operations-Team weiterhin eine Tabelle, und diese Tabelle ist für einen bestimmten Bereich nach wie vor maßgeblich. Wenn Sigma in solchen Situationen hinzugezogen wird, liegt die Ursache fast nie darin, dass der falsche Anbieter ausgewählt wurde. Vielmehr wurden die tatsächlichen Anforderungen des Unternehmens nie in einer Form dokumentiert, anhand derer ein Anbieter hätte getestet werden können. Dadurch reduzierte sich die Evaluierung auf den Vergleich von Funktionslisten.
Die Arbeit, die Sigma zuerst durchführt, ist daher dokumentarischer und nicht technischer Natur. Jede wiederkehrende operative Aufgabe wird vom Auslöser bis zum Ergebnis nachvollzogen: Wer initiiert sie, welches System enthält die Quelldaten, welche Transformation findet statt, wo landet das Ergebnis und welcher dieser Schritte wird derzeit von einer Person mithilfe einer Tabelle ausgeführt? Diese Abbildung verwandelt einen Funktionsvergleich in einen Test. Ein Anbieter kann Capital-Call-Unterstützung versprechen, aber die Prozessabbildung zeigt beispielsweise, dass Ihre Capital Calls eine investorenindividuelle Behandlung von Side Letters erfordern. Genau diese konkrete Aussage lässt sich anschließend in einer Demo-Umgebung überprüfen.
Die Build-versus-Buy-Analyse folgt aus dieser Prozessabbildung, statt ihr vorauszugehen. Wo die Abbildung standardisierte Workflows zeigt, lautet die Empfehlung meist: kaufen. Wo wiederkehrende unternehmensspezifische Logik sichtbar wird, ist die Entwicklung rund um einen gekauften Kern die passende Lösung – und die Prozessabbildung definiert exakt, wo die Grenze verläuft.
Dies ist derselbe Requirements-First-Ansatz, den Sigma allgemein auf Fintech- und SaaS-Plattformen in der Wachstumsphase anwendet, nicht nur auf Fondstechnologie. Die Disziplin bei der Definition der Systemgrenzen bleibt gleich; lediglich die Domänenlogik verändert sich. Wenn im Fondskontext eine Eigenentwicklung gerechtfertigt ist, zeigt sich die Form dieser Arbeit beispielsweise in einem Projekt für ein Boutique-Capital-Formation-Unternehmen, das akkreditierte Investoren über ein gepooltes Club-Modell mit kuratierten Investmentmöglichkeiten verbindet.
Erfahren Sie, wie dieselbe Requirements-First-Disziplin auch bei Fintech-Produktentwicklungen außerhalb der Fondstechnologie angewendet wird.
Wenn eine Eigenentwicklung gerechtfertigt ist, zeigt sich die Form der Arbeit in einem Projekt für ein Boutique-Capital-Formation-Unternehmen, das akkreditierte Investoren über ein gepooltes Club-Modell mit kuratierten Investmentmöglichkeiten verbindet. Deal Management, Vereinbarungen, Performance-Tracking und Investorenkommunikation waren manuell und fragmentiert. Sigma entwickelte eine individuelle Webplattform mit getrennten Rollen für Administratoren, Operations-Mitarbeiter und Investoren. Das Portfolio-Company-Management unterstützte Finanzierungsrunden, Equity-Details und Bewertungshistorien. Das Deal- und Agreement-Management erzeugte Deals mit automatisch generierten Codes und integrierte DocuSign für elektronische Signaturen, mit Templates nach Branche und Investorentyp. Das Investor Dashboard zeigte Gesamt- und aktuellen Investmentwert, realisierte und nicht realisierte Gewinne, eine Cap Table, branchengewichtete Performance und herunterladbare unterzeichnete Vereinbarungen. Automatisierte E-Mail-Benachrichtigungen wurden bei Bewertungsänderungen ausgelöst, ergänzt durch In-App-Benachrichtigungen über WebSockets. Rollenbasierte Zugriffskontrollen regelten, was jeder Nutzertyp sehen konnte, und ein Audit Trail erfasste gezielt Bewertungsänderungen und Deal-Erstellungen, da dies genau die beiden Ereignisse sind, nach denen ein Prüfer fragt. Der Technologie-Stack bestand aus React, Django und PostgreSQL auf AWS.
Lesen Sie die vollständige Umsetzung hinter der Investment-Operations-Plattform eines Boutique-Capital-Formation-Unternehmens.
Reporting liegt unmittelbar daneben und wird häufig zu knapp bemessen. In einem separaten Projekt entwickelte Sigma Due-Diligence-Reporting auf Power BI für mehr als 50.000 Nutzer weltweit. Bei dieser Problemklasse liegt die eigentliche Einschränkung in der Data Lineage und nicht in der Visualisierung.
Es ist wichtig zu benennen, was weiterhin in der Verantwortung des Unternehmens bleibt, da hier häufig falsche Erwartungen entstehen. Sigma legt weder Bewertungsmethoden fest noch definiert es Accounting Policies oder interpretiert LPA-Bedingungen. Diese Aufgaben liegen beim CFO, Administrator und Rechtsberater. Sigma entwickelt das System, das diese Entscheidungen konsistent umsetzt und sie anschließend nachvollziehbar belegen kann.
Erfahren Sie, wie die Power-BI-Integration Due-Diligence-Reporting im großen Maßstab verändert hat.
Fazit
Alternative-Investment-Software scheitert bei Käufern am häufigsten am Datenmodell und nicht an der Funktionsliste. Fünf Kriterien entscheiden über das Ergebnis: die Flexibilität des Datenmodells für illiquide Assets, konfigurierbare Waterfall- und Capital-Call-Verarbeitung, die Tiefe des Investorenportals gemessen daran, was ein LP selbstständig erledigen kann, die Qualität des Audit Trails gemessen daran, ob er Begründungen statt nur Änderungen dokumentiert, sowie der Grad der Automatisierung bei der Abstimmung mit dem Fondsadministrator. Jedes dieser Kriterien lässt sich bereits während der Evaluierung testen, statt erst nach Vertragsunterzeichnung entdeckt zu werden.
Diese fünf Kriterien anhand des eigenen Betriebs zu gewichten ist wichtiger als jede Bewertungsmatrix eines Anbieters, da das Kriterium, das Ihren Fonds tatsächlich einschränkt, von Ihren individuellen Strukturen abhängt. Die Reporting-Erwartungen änderten sich im Januar 2025, als ILPA Version 2.0 ihres Reporting Template veröffentlichte und ein Performance Template einführte. Daher benötigt die Behauptung eines Anbieters, den Standards zu entsprechen, heute eine konkrete Versionsangabe. Für Mid-Market-Fonds führt der Vergleich zwischen Build, Buy und Hybrid meist zu einem Hybrid-Modell: standardisierte Buchhaltung wird gekauft, während unternehmensspezifische Waterfall-, Reporting- und Portal-Logik um diesen Kern herum entwickelt wird. Die richtige Definition dieser Grenze setzt voraus, dass die operativen Abläufe zuerst abgebildet wurden. Deshalb erfolgt die Anforderungsdefinition vor dem Kontakt mit Anbietern und nicht danach.
Ein klares Anzeichen für eine fehlgeschlagene Evaluierung ist eine weiterhin maßgebliche Tabelle, die sechs Monate nach dem Go-live noch verwendet wird. Dieses Ergebnis lässt sich meist darauf zurückführen, dass Anforderungen nie in testbarer Form dokumentiert wurden – nicht auf eine schlechte Anbieterwahl. Bewertungsmethodik, Accounting Policy und die Interpretation von LPA-Bedingungen verbleiben unabhängig davon, was gekauft oder entwickelt wird, beim Unternehmen. Die Technologie entscheidet lediglich darüber, wie konsistent diese Entscheidungen umgesetzt und wie gut sie später nachgewiesen werden können.
FAQs
Was ist Alternative-Investment-Software?
Alternative-Investment-Software ist ein System of Record für Private-Market-Fonds und deckt die Bewertung illiquider Assets, Capital Calls, Distribution Waterfalls und Investorenreporting ab. Sie unterscheidet sich von Portfoliosystemen für öffentliche Märkte, die tägliche Liquidität und standardisierte Preisbildung voraussetzen – Eigenschaften, die Private Equity, Private Credit und Real Assets nicht bieten.
Sollten wir Fondssoftware entwickeln oder kaufen?
Kaufen Sie die standardisierte Ebene: Fondsbuchhaltung, Hauptbuch und Abstimmung mit dem Administrator. Entwickeln Sie dort individuell, wo wiederkehrende unternehmensspezifische Logik besteht – typischerweise bei Waterfall-Berechnungen, LP-spezifischem Reporting und dem Investorenportal. Die meisten Mid-Market-Fonds entscheiden sich für ein Hybrid-Modell. Die Grenze zwischen beiden Bereichen wird durch die Abbildung der operativen Abläufe vor dem Kontakt mit Anbietern festgelegt.
Wie lange dauert die Implementierung?
Eine gekaufte Plattform liefert innerhalb von Wochen bis Monaten nutzbare Ergebnisse, sofern das Datenmodell zu den Fondsstrukturen passt. Eine Eigenentwicklung dauert sechs Monate oder länger. Der Faktor mit dem größten Einfluss auf den Zeitplan ist die Datenmigration aus Tabellen, die in Implementierungsplänen von Anbietern regelmäßig unterschätzt wird.
Welche Integrationen sind am wichtigsten?
Die Abstimmung mit dem Fondsadministrator ist wichtiger als jede andere Integration, da manuelle Abstimmungen der Hauptgrund dafür sind, dass Tabellen nach einer Implementierung weiterbestehen. Danach folgen Hauptbuch und Dokumentensignatur. Marktdatenintegrationen sind in Private Markets weniger wichtig, als Käufer häufig erwarten, da Bewertungen periodisch statt kontinuierlich erfolgen.
Kann die Software unseren Waterfall modellieren?
Akzeptieren Sie keine bloße Zusicherung. Verlangen Sie vom Anbieter, während der Evaluierung Ihren tatsächlichen Waterfall anhand Ihrer LPA-Bedingungen sowie gegebenenfalls sowohl der europäischen als auch der amerikanischen Variante zu konfigurieren. Wenn dafür nach Vertragsunterzeichnung Professional Services erforderlich sind, handelt es sich um individuelle Entwicklung, die als Standardfunktion bepreist wird.